Conform het BBV is elke gemeente verplicht in deze paragraaf de volgende kengetallen op te nemen: netto schuldquote en netto schuldquote gecorrigeerd voor alle verstrekte leningen, solvabiliteitsratio, grondexploitatie, structurele exploitatieruimte en belastingcapaciteit.
Deze kengetallen geven de raad inzicht in de financiële positie van de gemeente. De kengetallen worden gezamenlijk opgenomen in de paragraaf weerstandsvermogen en risicobeheersing. Deze paragraaf geeft weer hoe solide de begroting is en in hoeverre financiële tegenvallers kunnen worden opgevangen. De meerjarige kengetallen komen uit een geprognosticeerde balans die extracomptabel tot stand komt. Deze balans is opgenomen onder het hoofdstuk "Financiële begroting".
Overzicht financiële kengetallen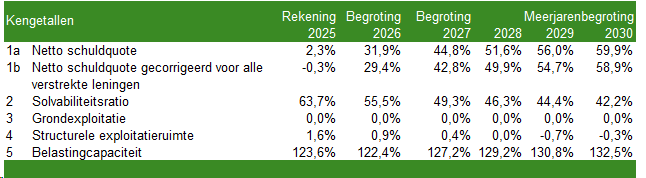
De kengetallen worden beoordeeld op basis van de volgende tabel:
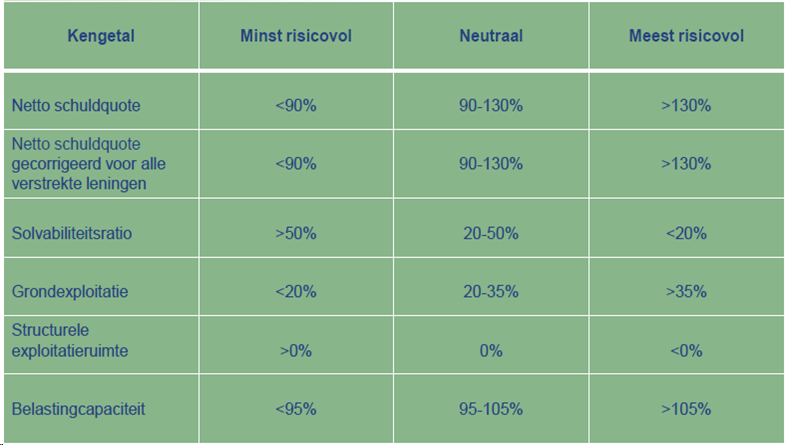
Hierna wordt ingegaan op elk kengetal voor Heemstede.
Toelichting op de financiële kengetallen
Netto schuldquote
De netto schuld weerspiegelt het niveau van de schuldenlast van de gemeente ten opzichte van de eigen middelen.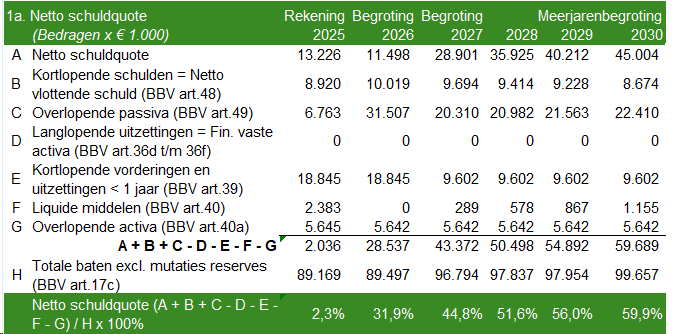
De komende jaren neemt de netto schuldquote van de gemeente toe. Dit komt omdat de gemeente geld aan moet trekken wanneer investeringsprojecten tot uitvoering komen. Om deze investeringsprojecten te kunnen uitvoeren leent de gemeente geld op de kapitaalmarkt. Hoewel de schuldquote oploopt, blijft deze ruim onder de signaleringsgrens van 90% dat gekenmerkt wordt als "minst risicovol". Hierbij moet wel worden bedacht dat de projecten 't Groot Clooster, een aantal IHP projecten en bijvoorbeeld de vervanging van het zwembad nog geen onderdeel zijn van de scope van deze begroting en dat er ook geen rekening mee wordt gehouden in de leningen tot en met 2030.
Netto schuldquote gecorrigeerd voor alle verstrekte leningen
De gemeente leent geld voor de financiering van de eigen activiteiten. Om een goed beeld te krijgen van de omvang daarvan, wordt de totale financiering gecorrigeerd voor de leningen die de gemeente aan derden verstrekt (bijvoorbeeld aan verbonden partijen of sportverenigingen).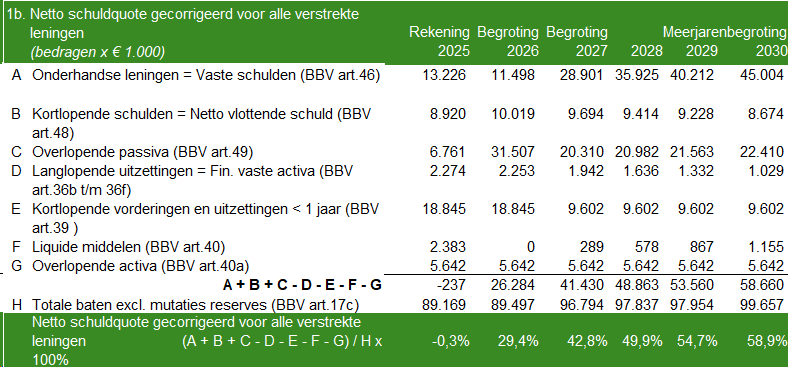
Uit de tabel blijkt dat de gemeente voornamelijk geld leent voor de eigen investeringen. Ook hier geldt dat de gemeente binnen de signaleringsgrens van 90% blijft en daarmee valt in de categorie "minst risicovol".
De solvabiliteitsratio
De solvabiliteitsratio geeft inzicht in de mate waarin het bezit op de balans gefinancierd is door het eigen vermogen. De solvabiliteit geeft aan in welke mate de gemeente zijn langlopende schulden kan terugbetalen.
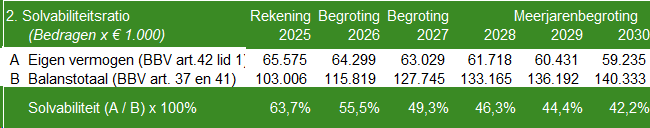
Bij dit kengetal geldt hoe hoger het eigen vermogen is hoe meer solvabel de gemeente is. Solvabiliteit wordt in het bedrijfsleven gebruikt om de kredietwaardigheid te bepalen. De bank neemt onder meer op basis daarvan een besluit over de verstrekking van een lening. Binnen de gemeente heeft dit kengetal een beperkte betekenis omdat de gemeente niet kan worden geliquideerd en omdat de kredietwaardigheid niet wordt bepaald door de solvabiliteit. Bij de gemeente gaat het veel meer om een structureel sluitende begroting en een onderbouwd weerstandsvermogen waarbij ook de mogelijkheid tot belastingverhoging (de onbenutte belastingcapaciteit) een belangrijke rol speelt. Wel is één van de voorwaarden voor inzet van de reserve structureel dekkingsmiddel het hebben van een solvabiliteitsratio van minimaal 20%.
De signaleringswaarde tussen 20% en 50% betekent neutraal. De gemeente Heemstede valt in deze categorie.
Kengetal grondexploitatie
Grondexploitaties kunnen een forse impact kan hebben op de financiële positie van een gemeente. Dit is bij de opmaak van de begroting 2026-2029 niet het geval in de gemeente Heemstede. Heemstede exploiteert op het moment van opstellen van de begroting zelf geen gronden. Daarom staat deze tabel op nihil.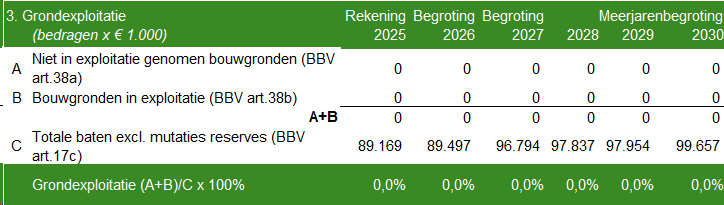
Structurele exploitatieruimte
Het kengetal “structurele exploitatieruimte” geeft inzicht in welke mate de structurele lasten van de gemeente gedekt zijn door structurele baten. Dit is een belangrijk criterium voor de financiële gezondheid van de gemeente en een belangrijk toetsingsinstrument voor de provincie. Immers de gemeente kan het niet lang volhouden een structureel kostenniveau (kapitaallasten, personeelslasten etc.) te dekken met incidentele (eenmalige) opbrengsten (verkoop van panden, grondexploitatie).
Een negatief percentage betekent dat de gemeente onvoldoende structurele baten heeft om alle structurele lasten te dekken. Dit betekent dat of het kostenniveau moet dalen of de beïnvloedbare inkomsten (OZB. leges) omhoog moeten of een combinatie daarvan tot een niveau dat de exploitatie structureel in evenwicht komt.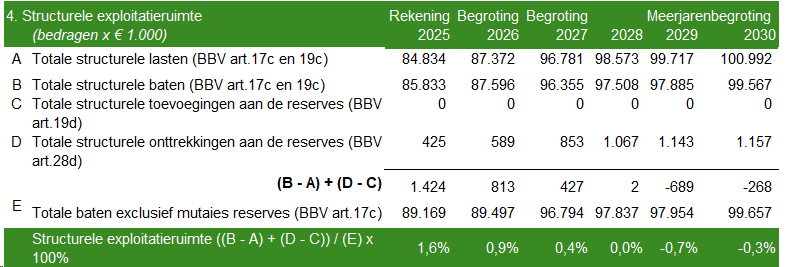
Vanaf het jaar 2029 kan de gemeente in de begroting niet meer volledig aan de structurele lasten voldoen. Het is een onderbouwde keuze om op dit moment nog geen voorstellen in de begroting te verwerken om de begroting vanaf 2029 sluitend te maken (zie de financiële hoofdlijn). De jaren 2027 en 2028 worden wel sluitend gepresenteerd.
Belastingcapaciteit: woonlasten meerpersoonshuishouden
De ruimte die een gemeente heeft om zijn belastingen te verhogen wordt vaak gerelateerd aan de totale woonlasten. De COELO publiceert deze lasten ieder jaar in de Atlas van de lokale lasten. Onder de woonlasten worden verstaan de onroerende zaakbelasting, de rioolheffing en de afvalstoffenheffing voor een woning met een gemiddelde WOZ waarde in de gemeente. De belastingcapaciteit van een gemeente wordt daarom berekend door de totale woonlasten meerpersoonshuishouden in jaar t te vergelijken met het landelijk gemiddelde in jaar t-1 en uit te drukken in een percentage.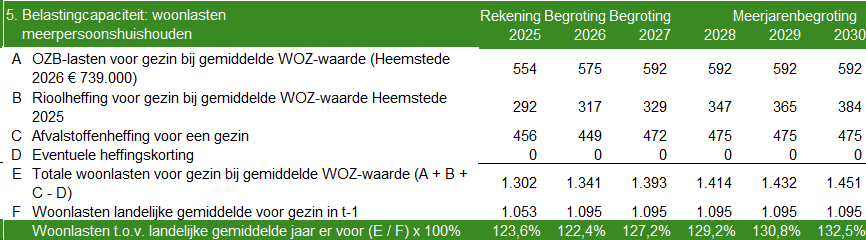
Bij de rioolheffing en afvalstoffenheffing wordt uitgegaan van een kostendekkendheid van 100%. In de paragraaf 1 lokale heffingen wordt dit verder toegelicht.
De woonlasten van Heemstede 2027 worden vergeleken met de landelijk gemiddelde woonlasten 2026. Dit betekent dat er in de Heemsteedse lasten een indexatie meegenomen is, die bij de landelijk gemiddelde woonlasten nog niet doorberekend is. Dit zorgt voor een hoger percentage van de woonlasten ten opzichte van het landelijk gemiddelde.
Bij de berekening van de belastingcapaciteit wordt geen rekening gehouden met de verschillen in de WOZ waarden per gemeente. Voor de berekening van de WOZ waarde die het landelijk gemiddeld weer geeft (€ 1.095) wordt een gemiddelde WOZ waarde van € 439.000 gebruikt, terwijl de gemiddelde WOZ waarde in Heemstede € 739.000 is. Dat geeft een vertekend beeld. Onderstaande tabel geeft de vergelijking wanneer de gemiddelde WOZ waarde van € 439.000 wordt gebruikt voor Heemstede,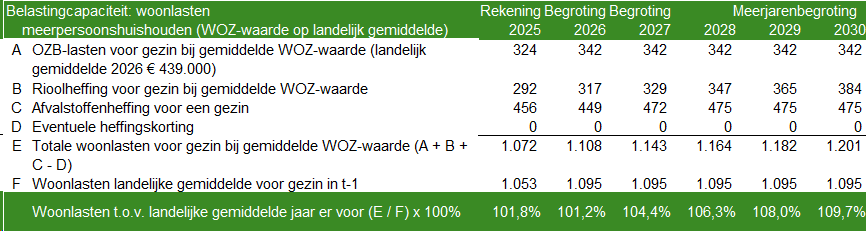
De onroerende zaakbelasting is ongeveer 30% van de woonlasten. De rest wordt gevormd door de riool- en afvalstoffenheffing die 100% kostendekkend is en daarmee rechtstreeks gerelateerd is aan de werkelijke lasten. Wanneer alleen de onroerende zaakbelasting wordt afgezet tegen de landelijke onroerende zaakbelasting, waarbij wordt uitgegaan van een WOZ waarde van € 439.000 ziet het beeld er als volgt uit: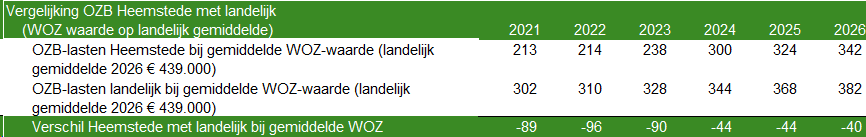
Verhoudingsgewijs heft Heemstede minder onroerende zaakbelasting dan gemiddeld.