Inkomsten en kostendekkendheid tarieven
Hieronder volgt een tabel met de opbrengsten van de verschillende belastingen.
Prog | Bedrag (x € 1) | |
|---|---|---|
0 | Onroerende zaakbelasting woningen | - 7.545.825 |
0 | Onroerende zaakbelasting niet-woningen | - 1.810.512 |
0 | Parkeerbelasting | - 990.275 |
0 | Precariobelasting | -117.356 |
0 | Precario recreatieboten | -139.044 |
0 | Roerende ruimte belasting | -7.152 |
0 | Toeristenbelasting | - 35.118 |
Totaal | - 10.645.282 |
Leges
Tegenover onze leges staan de diensten die we leveren. In het tarievenbeleid streven we er naar om de kosten van deze diensten volledig te dekken. De leges zijn onder te verdelen in drie zogenoemde titels:
- Algemene dienstverlening
- Dienstverlening vallend onder de fysieke leefomgeving/omgevingsvergunning
- Dienstverlening vallend onder de Europese dienstenrichtlijn.
Voor de berekening van de leges streven we naar kostendekkendheid. Uitzondering hierop zijn de leges voor reisdocumenten, rijbewijzen en naturalisaties. Hiervoor stelt het Rijk een maximum tarief vast.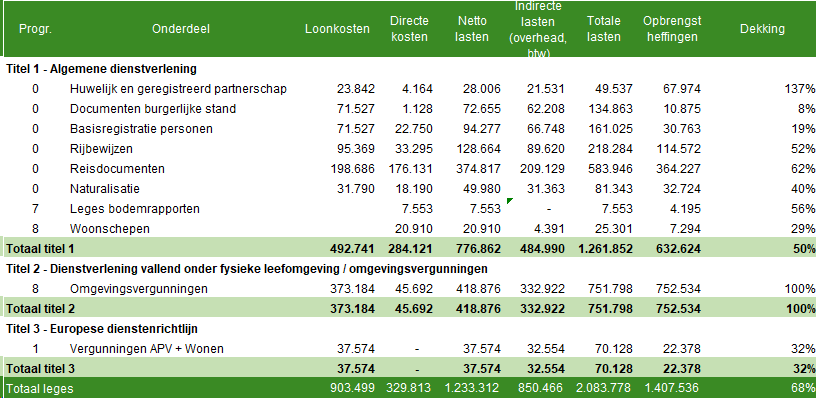
Onroerende zaakbelasting (ozb)
De opbrengst van de onroerende zaakbelasting wordt jaarlijks geïndexeerd. In de kadernota 2027-2030 is vastgesteld dat het indexatiepercentage 2,92% wordt. Deze indexatie zorgt voor een stijging van € 265.454 van de ozb-inkomsten
Onroerende zaakbelasting | Bedrag (x € 1.000) | |||
2026* | iindexatie 2,92% | 2027 | ||
Woningen | Eigenaar | 7.331.738 | 214.087 | 7.545.825 |
Niet woningen | Eigenaar | 1.034.831 | 30.217 | 1.065.048 |
Gebruiker | 724.314 | 21.150 | 745.464 | |
Totaal | 9.090.883 | 265.454 | 9.356.337 | |
* Bedragen volgens primaire begroting
Rioolheffing
De rioolheffing is uitsluitend bedoeld om de kosten te dekken van de gemeentelijke riolering en waterzorgtaken. Het uitgangspunt hierbij is 100% kostendekkendheid. Wettelijk is het niet toegestaan om via de rioolheffing meer te heffen dan de begrote kosten. Eventuele afwijkingen tussen de opbrengsten uit de heffing en de werkelijke kosten worden verrekend via de voorziening riolering. Deze voorziening moet volledig beschikbaar blijven voor rioleringsdoeleinden en mag, vanwege de opbouw met publieke middelen (heffingsgelden), niet voor andere doelen worden ingezet.
Vanaf 2027 stijgt het riooltarief. De belangrijkste oorzaak hiervan is de hogere dotatie aan de voorziening voor vervangingsinvesteringen in de riolering. Om toekomstige vervangingsinvesteringen over meerdere jaren financieel op te vangen, wordt de voorziening meerjarig opgebouwd. Deze hogere opbouw van de voorziening leidt tot een stijging van de kosten die via de rioolheffing worden gedekt en vormt daarmee de belangrijkste verklaring voor de tariefstijging.
Vervangingsinvesteringen in riolering (zie ook het investeringsprogramma) worden niet langer afgeschreven, maar direct ten laste van de voorziening gebracht. Deze voorziening is onderbouwd met een meerjarenonderhouds en vervangingsplan uit het programma Water 2022–2026. Bij de opstelling van het nieuwe programma Water wordt de voorziening opnieuw berekend. Het nieuwe programma Water, en daarmee ook de opbouw van de voorziening, zal aan de raad worden voorgelegd.
Tekorten en overschotten in de exploitatie van het riool worden verrekend met de voorziening Riolering.
Bedrag (x € 1.000) | Begroting Meerjarenraming | |||
|---|---|---|---|---|
2027 | 2028 | 2029 | 2030 | |
Kosten taakveld 2.1 verkeer en vervoer | 319 | 314 | 314 | 314 |
Kosten taakveld 3.3 weekmarkt | 16 | 15 | 15 | 15 |
Kosten taakveld 7.2 riolering | 3.128 | 3.335 | 3.531 | 3.736 |
Inkomsten taakvelden excl. heffingen | 0 | 0 | 0 | 0 |
Netto kosten taakveld | 3.463 | 3.664 | 3.860 | 4.065 |
Extracomptabel toe te rekenen kosten | ||||
Overhead | 301 | 301 | 301 | 301 |
BTW | 573 | 608 | 646 | 687 |
Totale kosten | 4.337 | 4.573 | 4.807 | 5.053 |
Opbrengst heffingen | 4.337 | 4.573 | 4.807 | 5.053 |
Percentage kostendekking | 100% | 100% | 100% | 100% |
Tarief per aansluiting
Tarief per aansluiting (x € 1) | ||||
2027 | 2028 | 2029 | 2030 | |
13.159 aansluitingen (12.445 huishoudens; 714 bedrijven) | 329,48 | 347,47 | 365,25 | 383,96 |
Percentuele wijziging t.o.v. voorgaand jaar:
Percentage | ||||
2027 | 2028 | 2029 | 2030 | |
Wijziging tarief | 3,92% | 5,46% | 5,12% | 5,12% |
Afvalstoffenheffing
De afvalstoffenheffing dient om de kosten van de afvalinzameling en afvalverwerking te dekken. Het uitgangspunt is 100% kostendekkendheid. Het is wettelijk niet toegestaan meer in de afvalstoffenheffing te betrekken dan de begrote kosten. Afwijkingen tussen heffing en kosten in de jaarrekening worden verrekend met de voorziening afvalstoffenheffing. Deze moet beschikbaar te blijven voor afvalinzameling en verwerking en mag door de opbouw van gelden van derden (heffing) niet anders worden ingezet.
Vanaf 2027 nemen de kosten voornamelijk toe als gevolg van de toegepaste indexatie. Hierdoor stijgen de kosten die via de afvalstoffenheffing worden gedekt. De tarieven zijn hierop aangepast, zodat de afvalstoffenheffing kostendekkend blijft.
In voorgaande jaren zijn enkele investeringen op het gebied van afval doorgeschoven naar latere jaren. Hierdoor vielen de geraamde afschrijvingslasten tijdelijk lager uit, waardoor een voordeel is ontstaan dat is toegevoegd aan de voorziening afvalstoffenheffing. Vanaf 2028 worden deze investeringen gerealiseerd en ontstaan de bijbehorende afschrijvingslasten. Voorgesteld wordt om deze afschrijvingslasten te dekken uit de voorziening afvalstoffenheffing. Hierdoor hoeft de afvalstoffenheffing niet te stijgen als gevolg van deze investeringen. Dit is terug te zien in de meerjarig tariefontwikkeling, de afschrijvingslasten worden opgevangen vanuit de eerder opgebouwde voorziening afvalstoffenheffing waardoor deze niet stijgen.
plus = nadeel, min = voordeel
Bedrag(x € 1.000) | Begroting Meerjarenraming | |||
|---|---|---|---|---|
2027 | 2028 | 2029 | 2030 | |
Kosten taakveld 2.1 verkeer en vervoer | 213 | 209 | 209 | 209 |
Kosten taakveld 6.3 inkomensregelingen | 135 | 135 | 135 | 135 |
Kosten taakveld 7.1 volksgezondheid | 176 | 176 | 176 | 176 |
Kosten taakveld 7.3 afval | 3.888 | 3.895 | 3.895 | 3.895 |
Inkomsten taakveld 6.3 excl. heffingen | -157 | -157 | -157 | -157 |
Netto kosten taakveld | 4.255 | 4.258 | 4.258 | 4.258 |
Extracomptabel toe te rekenen kosten | ||||
Overhead | 80 | 80 | 80 | 80 |
BTW | 875 | 904 | 904 | 904 |
Totale kosten | 5.210 | 5.242 | 5.242 | 5.242 |
Opbrengst heffingen | 5.210 | 5.242 | 5.242 | 5.242 |
Percentage kostendekking | 100% | 100% | 100% | 100% |
Tarief per aansluiting
Tarief per aansluiting (x € 1) | Begroting Meerjarenraming | |||
|---|---|---|---|---|
2027 | 2028 | 2029 | 2030 | |
Klein (120/140 l, resp. 100 tikken) aantal 7.424 | 377,49 | 379,86 | 379,86 | 379,86 |
Groot (240 l, resp. 200 tikken) aantal 5.099 | 471,87 | 474,82 | 474,82 | 474,82 |
Percentuele wijziging t.o.v. voorgaand jaar:
Percentage | Begroting Meerjarenraming | |||
|---|---|---|---|---|
2027 | 2028 | 2029 | 2030 | |
Wijziging tarief | 5,18% | 0,63% | 0,00% | 0,00% |
Begrafenisrechten
Het huidige uitgangspunt is een 100% kostendekkende exploitatie van de begraafplaats (uitvaartverzorging en onderhoud begraafplaats). Uitzondering hierop zijn de lasten van de grafkapel in verband met de monumentale status hiervan.
Een exploitatietekort op het onderhoud van de graven wordt gedekt uit de voorziening onderhoud graven. Eventuele exploitatieoverschotten worden aan deze voorziening toegevoegd. De voorziening wordt gevoed uit de opbrengsten van de grafrechten.
plus = nadeel, min = voordeel
Berekening kostendekkendheid Begrafenisrechten | Bedrag (x € 1.000) |
|---|---|
2027 | |
Kosten taakveld 7.5 begraafplaatsen en crematoria (exclusief BTW) | 543 |
Inkomsten taakveld 0.10 reserve uitvaartverz. en 7.5 voorziening onderhoud graven | 0 |
Netto kosten taakveld | 543 |
Extracomptabel toe te rekenen kosten | |
Overhead | 272 |
BTW | 141 |
Totale kosten | 956 |
Opbrengst Begrafenisrechten | -956 |
Percentage kostendekking | 100% |
Marktgelden
Bij de bepaling van onze tarieven houden we er rekening mee dat de markt aantrekkelijk blijft voor standhouders en bezoekers.
plus = nadeel, min = voordeel
Kostendekkendheid marktgelden | Bedrag (x € 1.000) |
|---|---|
2027 | |
Kosten taakveld 3.3 bedrijfsloket en bedrijfsregelingen | 87 |
Inkomsten taakvelden | 0 |
Netto kosten taakveld | 87 |
Extracomptabel toe te rekenen kosten | |
Overhead | 24 |
BTW | 12 |
Totale kosten | 123 |
Opbrengst Marktgelden | -62 |
Percentage kostendekking | 50% |